2026/08/23
■ この記事でわかること
目次
「うちの実家は普通の持ち家だし、預貯金も大金持ちというほどではないから相続税なんて関係ない」。そう思い込んではいませんか?
先に結論からお伝えすると、相続税がかかるかどうかの目安はその「3,000万円+600万円×法定相続人の数」で計算する基礎控除額です。例えば相続人が配偶者と子ども2人の計3人なら、遺産の合計が4,800万円を超えると相続税の対象になります。
実は、国税庁の統計によると相続税の申告を行った人のうち、実地調査(税務調査)が入ったケースではその8割以上で申告漏れが指摘され、追徴課税(加算税や延滞税)が発生しています。
特に注意が必要なのが「実家(持ち家)」と「預貯金」を所有しているケースです。不動産は現金のようにはっきりと額面が見えないため、親が亡くなった後に評価額を計算してみたら「実は基礎控除を超えていた」というケースが後を絶ちません。
後から突然、税務署から連絡が来て多額のペナルティを払うといった最悪の事態を避けるためには、親が元気なうちに「いくらから税金がかかるのか」を正確に把握しておくことが重要です。この記事では、相続税がかかる金額の境界線と、失敗しないための事前の備えについてわかりやすく解説します。
地方銀行にて培った金融分野の実務知識に加え、不動産・税金・法律・会計など多角的な専門知見を保有。これまで多数の相続相談や実家の活用・売却サポートに携わる。「不動産・税金・法律」の複雑な手続きや試算をひとつの窓口でまとめてわかりやすくアドバイスしている。
相続税は、亡くなった人のすべての財産から「基礎控除額(税金がかからない非課税の枠)」を差し引いた残りの金額に対してかかります。つまり、遺産の合計額が基礎控除額以下であれば、相続税は1円もかからず申告の必要もありません。
基礎控除額は、以下の計算式で簡単に算出できます。
法定相続人の人数に応じた基礎控除額の目安は、以下の早見表の通りです。
| 法定相続人の数 | 基礎控除額(非課税枠) |
|---|---|
| 1人(例:子1人のみ) | 3,600万円 |
| 2人(例:配偶者 + 子1人) | 4,200万円 |
| 3人(例:配偶者 + 子2人) | 4,800万円 |
| 4人(例:配偶者 + 子3人) | 5,400万円 |
| 5人(例:配偶者 + 子4人) | 6,000万円 |
例えば、配偶者と子ども2人の計3人が相続人(法定相続人)の場合、基礎控除額は「3,000万円 +(600万円 × 3人)= 4,800万円」となります。遺産総額が4,800万円を超えると相続税の対象です。国税庁の発表資料によると、実際に相続税が発生した被相続人(亡くなった人)の平均納税額は年度によって変動しますが、おおむね1件あたりの平均納税額は約1,800万〜1,900万円台で推移しています(国税庁「相続税の申告事績の概要」より)。
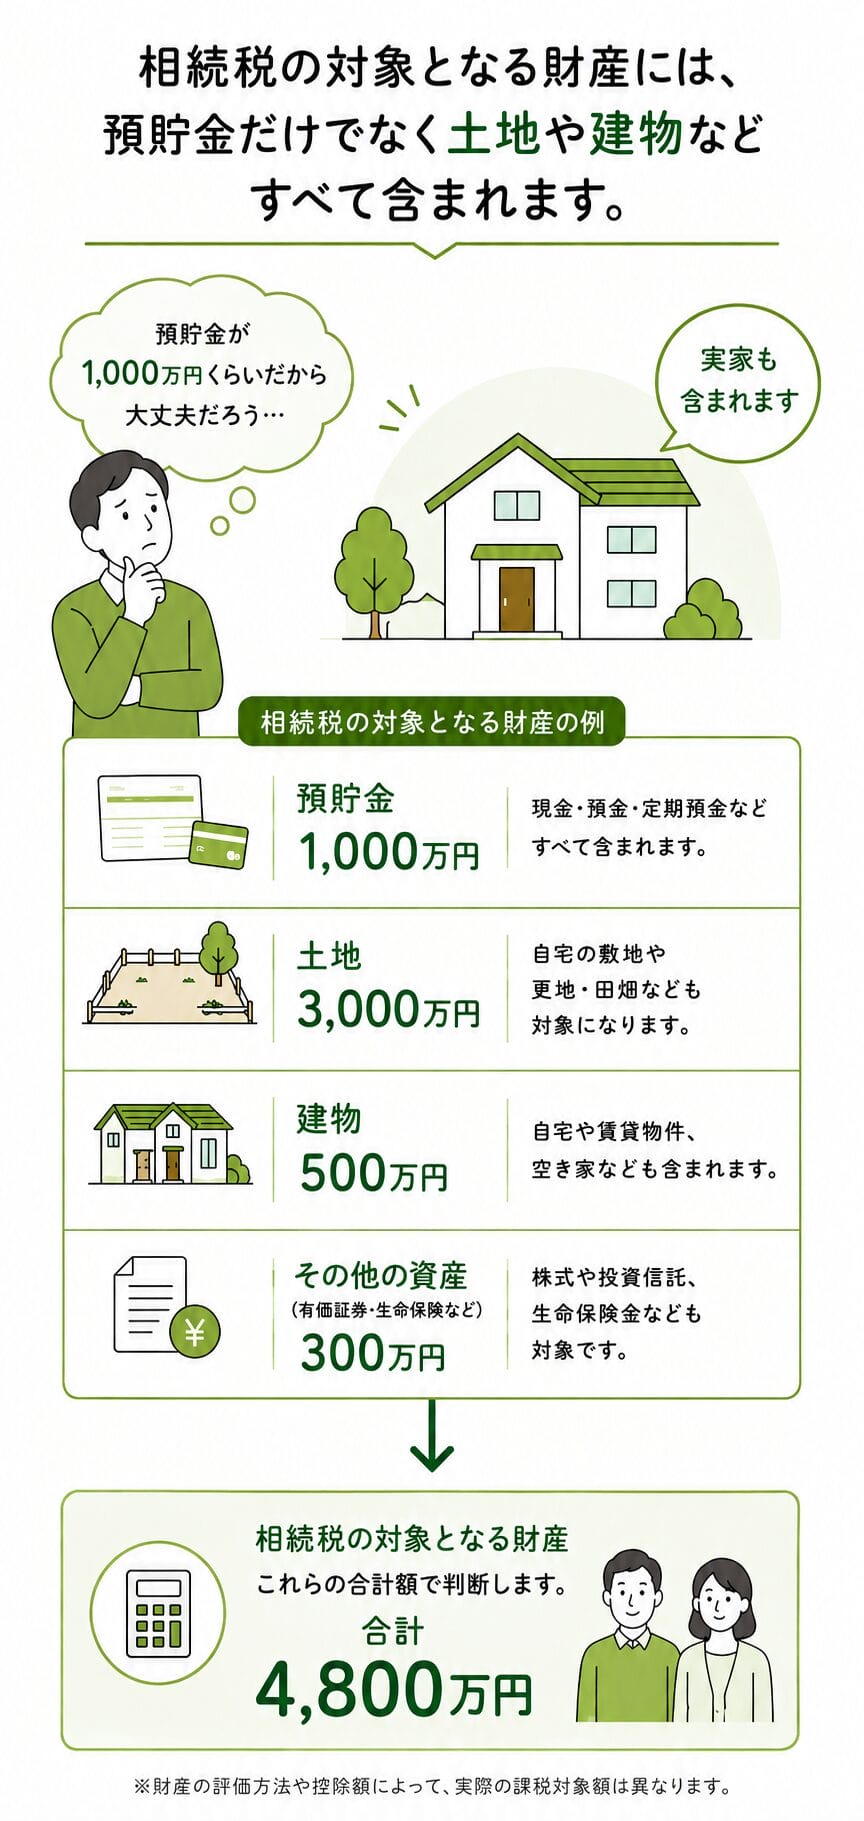
「うちは預貯金が1,000万円くらいしかないから大丈夫」と考えている方が最も見落としがちなのが「実家(不動産)」の評価額です。
相続税の対象となる資産には、銀行の口座にある預貯金や有価証券だけでなく、自宅の土地や建物、生命保険金(非課税枠を超える分)などもすべて含まれます。
特に都市部や住宅街に持ち家がある場合、建物自体は古くても「土地の評価額(路線価など)」が高く、土地と預貯金を合わせるとあっという間に基礎控除の4,800万円を超えてしまうケースが多発しています。
「小規模宅地等の特例(条件を満たせば自宅土地の評価額を最大80%減額できる制度)」などを活用すれば税額を大幅に抑えられますが、特例を使うためにも必ず期限内に税務署へ申告する必要があります。「かからないと思い込んで放置する」のが最も危険です。また、「父が亡くなったら、母(配偶者)の相続税はどうなるのか」という不安をお持ちの方も多いでしょう。配偶者が相続する場合は「配偶者の税額軽減」という制度があり、取得した遺産が1億6,000万円まで、またはそれを超えても配偶者の法定相続分までであれば、配偶者に相続税はかかりません。ただし、この特例も期限内の申告が適用の条件となるため、「配偶者だから無税で放置してよい」というわけではない点に注意が必要です。
親が70代〜80代になると、「そろそろ実家やお金のことを話し合いたい」と思いつつも、どう切り出せばいいか悩む方が多いのではないでしょうか。
切り出す際の最大のコツは、「お金や亡くなった後の話」を直接するのではなく、「これからの安心で快適な老後生活」を主語にすることです。
例えば、お盆や正月の帰省、実家の片付け(生前整理)のタイミングを利用して、以下のように伝えてみましょう。
切り出し方のポイントは、親を不安にさせたら責めたりするのではなく、「親の老後を守るための準備」として一緒に歩み寄る姿勢を見せることです。
【実例】安易な自己判断で追徴課税を受けてしまったAさん兄弟の失敗(※説明のための一般的なケースです)
Aさんの父親が亡くなった際、遺産は「地方都市にある実家」と「預貯金2,000万円」でした。Aさん兄弟は「大金持ちでもないし、税金なんてかかるわけがない」と決めつけ、名義変更の手続きだけを行い、相続税の申告を一切しませんでした。
しかし、父親の死から2年後、税務署から「相続税の申告漏れに関するお尋ね」の通知が届きます。税務署が土地の評価額を算出したところ、実家の土地が高値で評価され、遺産総額が基礎控除額を大きく超えていたことが判明したのです。
結果として、本来納めるべきだった相続税に加え、申告しなかったペナルティである「無申告加算税」と納付が遅れた利息である「延滞税」が上乗せされ、数百万円もの追加費用が発生してしまいました。さらに、手元に十分な現金がなく、急遽実家を売却せざるを得ない事態へと追い込まれてしまったのです。
親が健康で判断能力がしっかりしているうちに準備を始めておくと、相続発生後の複雑な手続きや税金トラブル、親族間の揉め事を大幅に減らせます。
「何から手をつければいいかわからない」という方は、まず以下の生前の備えチェックリストで我が家の準備状況を確認してみましょう。
| 確認 | 準備項目 | 具体的な内容と目的 |
|---|---|---|
| ☑ | 実家の権利関係・登記 | 不動産の名義が古いまま(亡くなった祖父母名義など)になっていないか権利証や登記簿を確認する |
| ☑ | 所有資産のリスト化 | 親がどこにどんな資産(預貯金・不動産・有価証券)を持っているか概要をノートなどにまとめておく |
| ☑ | 相続税の概算試算 | 実家の路線価や預貯金から、基礎控除(3,000万円+600万円×法定相続人数)を超えるか試算する |
| ☑ | 特例適用の条件確認 | 自宅土地の評価を最大80%下げられる「小規模宅地等の特例」などが使える状況か確認しておく |
| ☑ | 親の意向と分け方の整理 | 遺言書の作成や家族信託の利用など、親の想いを形にする方法をあらかじめ話し合っておく |
特に不動産の評価や特例の適用可否、税額の計算は専門的な知識が必要です。自己判断せず、早い段階で専門家に概算を試算してもらうことが損を防ぐ最大のポイントになります。
Aさん兄弟のように、知識がないまま判断してしまうと、後から取り返しのつかない不利益を被るリスクがあります。しかし、不動産の正しい評価や税金の試算、特例の適用手続きを自分たちだけで行うのは非常に困難です。
そこで、不動産と預貯金が混ざった複雑な相続に悩む方を強力にサポートするのが「つながる相続」です。
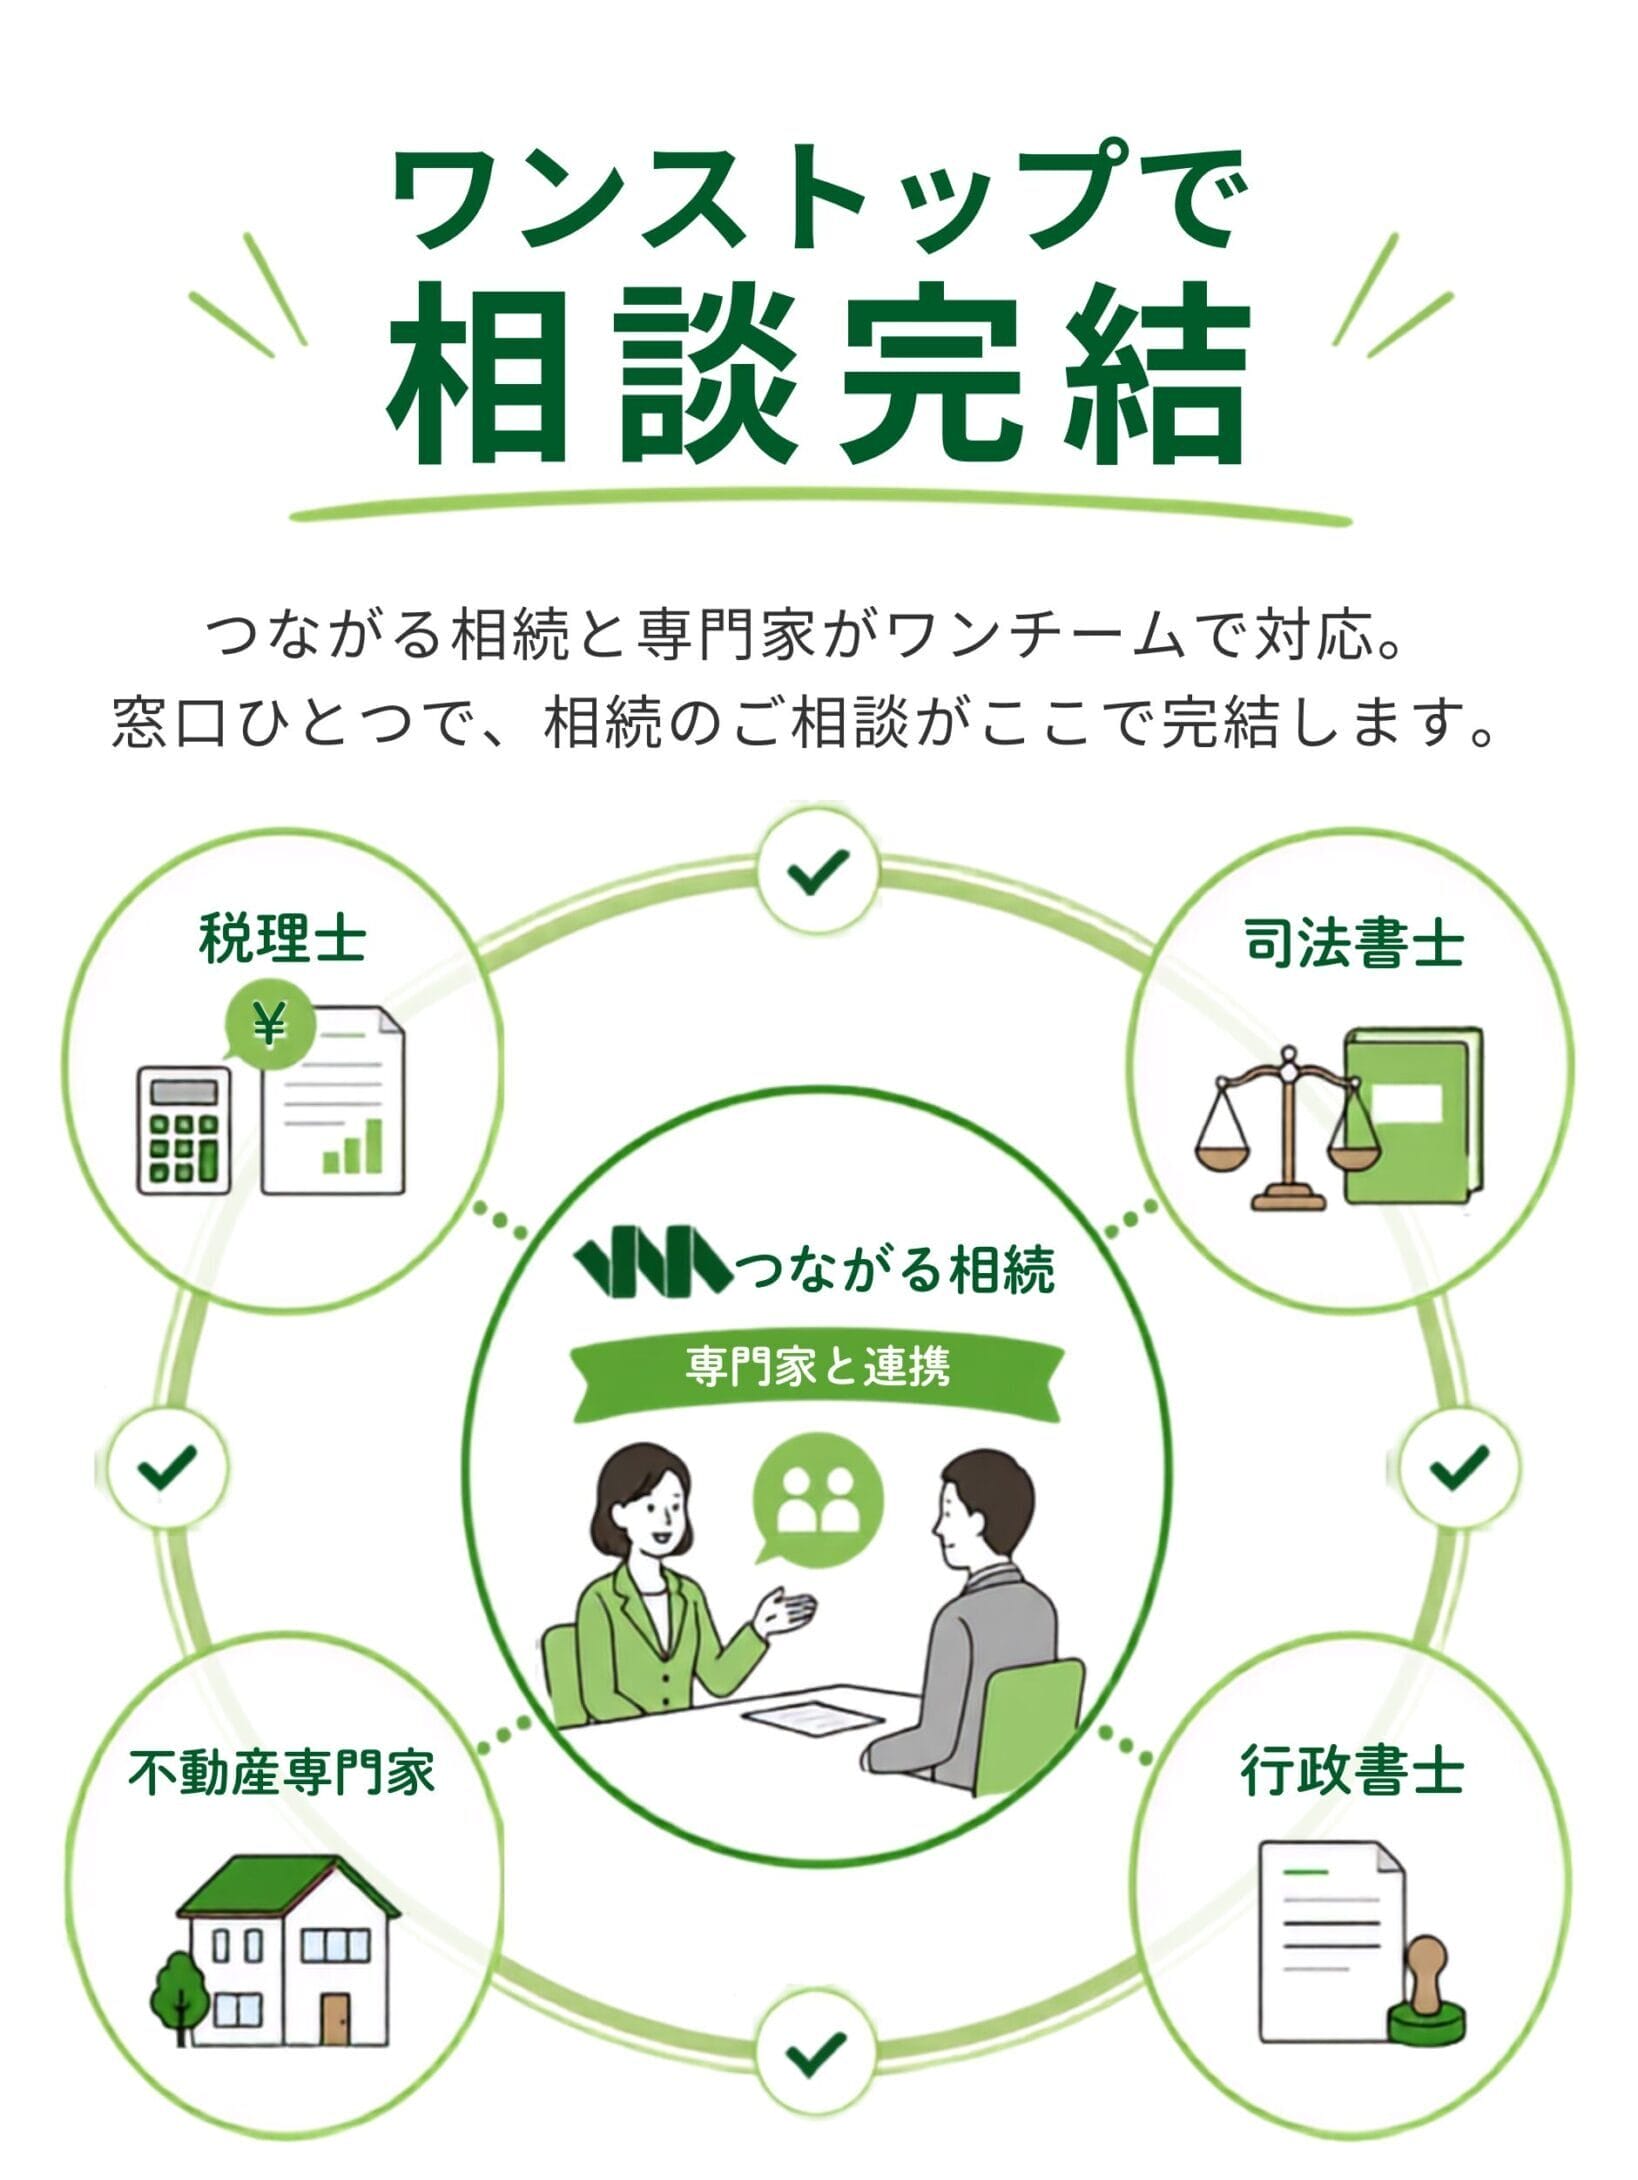
通常、相続の手続きは「税額の計算は税理士」「名義変更は司法書士」「実家の売却は不動産会社」と、それぞれの専門家に個別に相談しなければならず、窓口がバラバラで膨大な手間がかかります。
「つながる相続」なら、税理士と連携して算出した正確な相続税試算をベースに、不動産・法律のプロが連携し、一つの窓口で特例の活用から名義変更、実家の売却や活用までワンストップで対応いたします。
「うちの資産で税金がかかるのか確認したい」という段階から、まとめて安心してお任せいただけます。
Q1. 親が認知症になってからでも相続税対策や計算はできますか?
A1. 認知症が進行して判断能力が低下すると、節税対策のための資産組み換えや契約行為はできなくなります。ただし、現状の資産価値の試算や、法定相続人での適切な申告準備は可能です。なるべく元気なうちに早めにご相談いただくことをおすすめします。
Q2. 実家の土地の評価額はどうやって調べればいいですか?
A2. 国税庁が毎年発表する「路線価(ろせんか)」をもとに計算します。ただし、土地の形状や道路との接し方、特例(小規模宅地等の特例など)の適用可否によって評価額が大きく変動するため、正確な金額を知るには専門家による現地確認や査定が必要です。
Q3. 相続税の申告や相談は、親が亡くなってからでも間に合いますか?
A3. 相続税の申告期限は『相続の開始を知った日(通常は亡くなった日)の翌日から10か月以内』です。亡くなってからでも手続きは可能ですが、土地の評価や書類集めには時間がかかります。期限を過ぎると節税の特例が使えなくなる恐れもあるため、生前からの準備がおすすめです。
Q4. 親に相続の話を切り出しても嫌がられそうで不安です。どうすればいいですか?
A4. 「財産の話」ではなく「もしものときに困らないための備え」として切り出すのがおすすめです。専門家を交えて話すことで、家族間の感情的な対立を避けながら進められるケースも多くあります。
「うちは関係ない」という思い込みが、後からの追徴課税や家族のトラブルを引き起こします。親が元気な今のうちに、まずは我が家の資産状況を正しく把握することから始めましょう。