2026/09/14
生前対策■ この記事でわかること
✔親の口座からお金が引き出せなくなる「3つの理由(死亡・認知症・急病や入院)」がわかる
✔口座が凍結された場合に生じる「葬儀費用・介護費用」の自己負担リスクがわかる
✔直面する前に完了させておくべき「親のお金管理」事前手続き3選がわかる
✔親の機嫌を損ねずに老後のお金や手続きについて話し合う会話術がわかる
✔家族信託など「つながる相続」を活用したスムーズな生前対策の進め方がわかる
■ 目次(クリックで各章へ移動)
親の預金口座は、本人の病気や認知症、あるいは他界などの理由によってある日突然使えなくなるリスクを常に抱えています。一度口座が止まると介護費や葬儀費の立て替えといった重い負担が家族にのしかかるため、親が元気で意思を伝えられるうちに「家族信託」や「代理人登録」などの生前対策を打っておくことが家族を守る確実な備えとなります。
「親が急に入院したけれど、親の口座からお金が引き出せない」「もし親が亡くなったり認知症になったりしたら、銀行口座は本当に凍結されるの?」と不安を感じていませんか?
金融機関は預金者の資産保全のため、名義人の死亡や判断能力の低下を把握した時点で、口座の取引を原則としてストップ(口座凍結)します。裁判所の成年後見関係事件の概況(令和7年1月~12月分)によると、成年後見(認知症などで判断能力が衰えた親に代わり、家庭裁判所が選んだ代理人が財産を管理する制度)などの申立件数は全国で年間約4.3万件に達しています。
トラブルに直面してからでは選べる選択肢が激減し、葬儀代や毎月の介護費用を子どもが自腹で立て替えざるを得なくなります。本記事では、親の口座が凍結される主な理由を解説し、直面する前に家族で完了させておくべき生前対策をわかりやすく解説します。
大峰 佑月(おおみね ゆづき)氏
「つながる相続」 相続コンサルタント
地方銀行にて培った金融分野の実務知識に加え、不動産・税金・法律・会計など多角的な専門知見を保有。これまで多数の相続相談や実家の活用・売却サポートに携わる。「不動産・税金・法律」の複雑な手続きや試算を税理士等の専門家チームと連携してワンストップで対応。
金融機関が親の口座取引を制限・凍結するのは、「本人の死亡」「認知症による判断力低下」「急病や入院による来店・筆記困難」などの理由を把握した時点です。これらは預金者の財産流出や親族間トラブルを防ぐための厳格な法的保護措置ですが、結果として家族のお金が動かせなくなる深刻な事態を招きます。
親が亡くなると、預金は相続人全員の共有財産となります。銀行が死亡の事実を把握した瞬間に口座は完全凍結され、遺産分割協議が整うまで家族であってもATMや窓口でお金を下ろすことは原則できなくなります。
窓口で名義人本人の意思確認が取れない場合、銀行は特殊詐欺や財産流出を防ぐため取引を制限します(※家族等が代理で取引する際の考え方は、全国銀行協会が2021年に指針を公表しています)。暗証番号を知っていても、家族がATMで勝手に引き出す行為は法的な親族間トラブルの引き金となります。
寝たきりや重病で親が銀行窓口に来店できず、本人の筆記も困難な場合、窓口での代理人引き出しは厳格に拒否されます。通帳やカードの保管場所が分からないケースも重なり、手続きが完全にストップしてしまいます。
口座が凍結されると、施設利用料や医療費などの月々の介護費用(平均月額9万円)や、急に発生する葬儀費用を親の預金から支払えなくなります。その結果、子どもが私財を持ち出して立て替えざるを得なくなる深刻な自己負担リスクが生じます。
※出典:介護費用:公益財団法人生命保険文化センター「2024(令和6)年度 生命保険に関する全国実態調査」より。
口座凍結を未然に防ぐには、親が元気で判断能力があるうちに「家族信託」「代理人指名口座」「遺言書と口座集約」の事前手続きを完了させることが確実な防衛策となります。
最も柔軟で確実な対策が家族信託です。親(委託者)の預金管理権限を子ども(受託者)に移転させておくことで、親が認知症になった後や亡くなった後でも、子ども名義の信託口口座から介護費や葬儀代をスムーズに支払うことができます。
各金融機関が提供する「代理人指名口座」を事前登録しておけば、親が入院や体調不良で動けない場合でも、指定された家族が窓口で生活費や医療費の引き出し手続きを代理で行えます。
複数の金融機関に分散している休眠口座を生前に1〜2行へ解約・集約し、公正証書遺言を作成しておくことで、死亡後の煩雑な口座凍結解除手続きを最短化できます。
親に切り出す際は「遺産分配」ではなく、「親自身の安心な療養生活と老後を守るため」を主語にすることが鉄則です。実家の片付けや帰省をきっかけに自然にアプローチしましょう。
切り出し方のコツは、「お父さんたちの希望通りの医療や介護を受けられるように備えておきたい」と伝えることです。「知人が親の急な入院でお金が下ろせず苦労したと聞いて心配になった」など、第三者の事例を交えると警戒されません。
年末年始やお盆の帰省時、実家の片付けを手伝いながら「大切な通帳や保険証券がどこにあるかだけ教えてね」と小さな共有から始めることで、無理なく生前対策へとステップアップできます。
事前の備えを後回しにした結果、どのような事態が起きてしまうのか、実際の相談事例をもとにご紹介します。
【実例】「急な他界」と「直前の入院」で二重凍結…Aさん(50代長女)の苦悩
70代後半の父親が脳梗塞で急遽入院したAさん。意識が混濁し本人の意思確認ができないため、入院費の支払いに父の預金を使えず、窓口で口座からの引き出しを拒否されました。さらにその2ヶ月後に父が他界し、口座は完全に凍結。葬儀代金180万円や未払い医療費の工面のため、Aさんは自身の定期預金を解約して立て替えることに。「元気なうちに家族信託や代理人手続きをしておけば…」と深く後悔することになりました。
「何から手をつければいいか分からない」と悩む方は非常に多くいらっしゃいます。口座凍結対策は銀行や士業ごとに相談先が分かれており、調べるだけでも膨大な時間と労力がかかってしまうためです。
その負担を解消するため、専門窓口を一本化したのが「つながる相続」です。
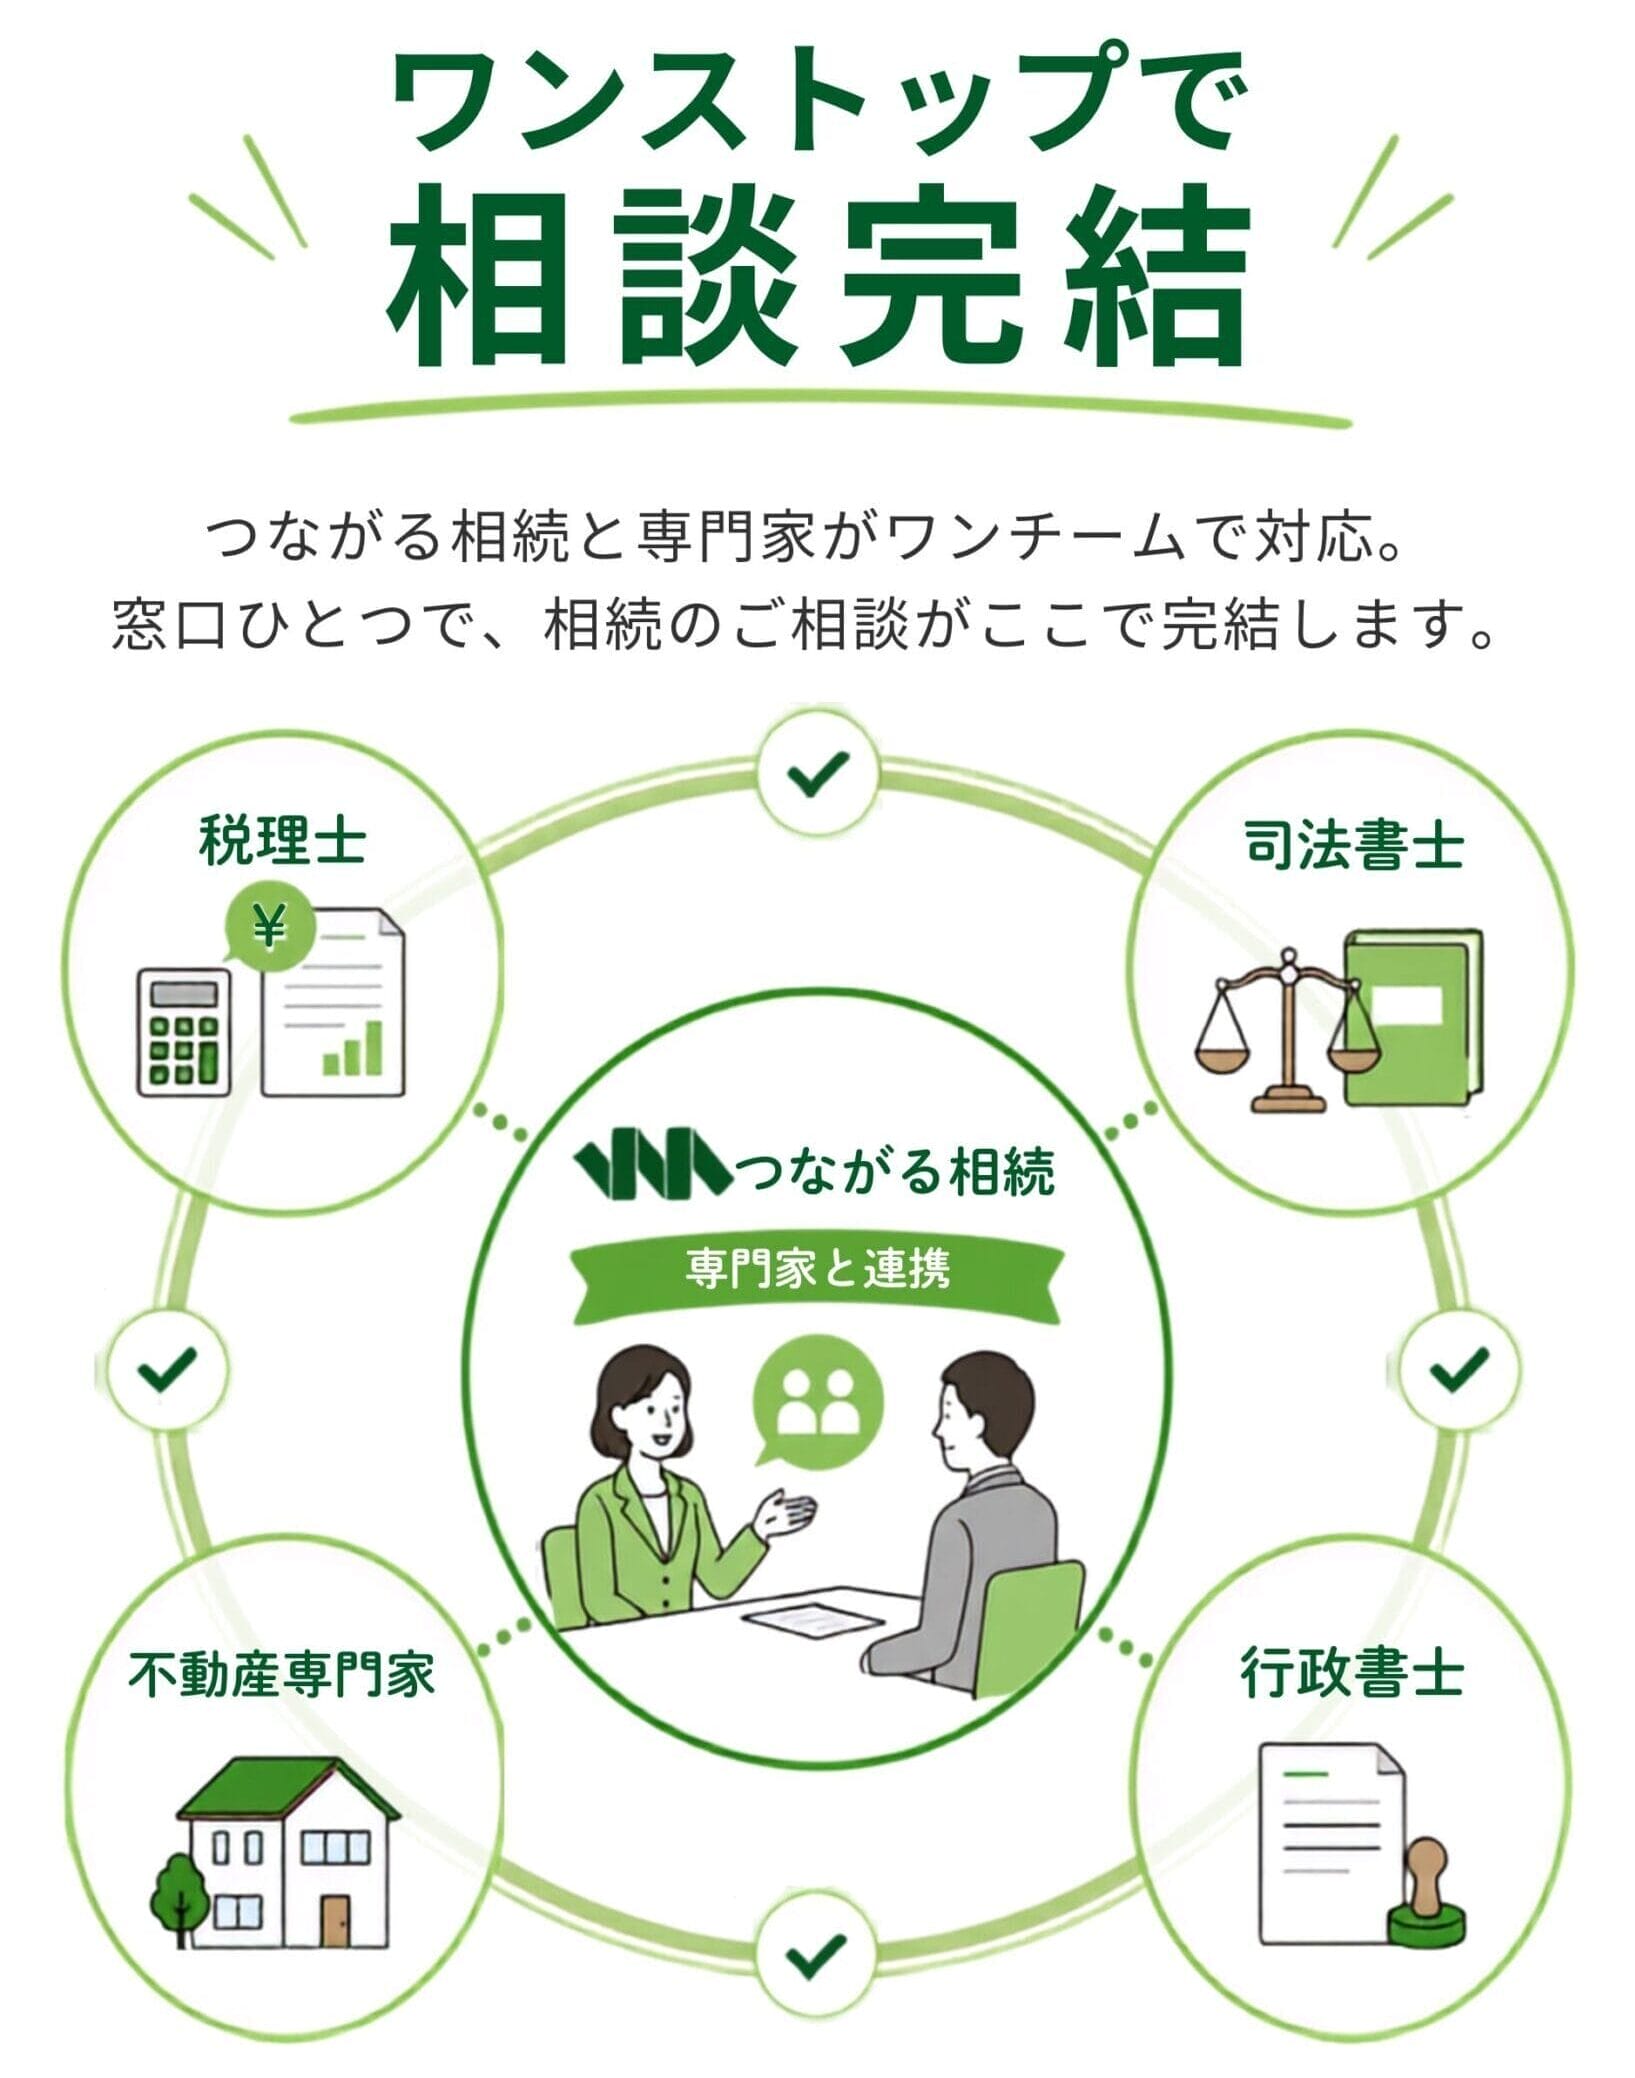
相続コンサルタントが親御様やご家族の希望を丁寧に伺い、提携司法書士・税理士・弁護士ら専任チームと協力して伴走します。何から始めるべきかの初期診断から、代理人制度・家族信託・遺言書作成まで窓口ひとつでスムーズに進められます。
※税務相談・税額計算は提携税理士、各種登記・法律手続は提携司法書士・弁護士等の各専門家が行います。
法律上の「仮払い制度」を利用すれば上限額(1金融機関あたり最大150万円等)まで引き出し可能です。ただし、亡くなった親と相続人全員の戸籍謄本など膨大な書類提出が必要となり、即日引き出すことは困難です。
軽度の物忘れ程度であり、本人が契約の目的や内容を理解できる判断力があれば契約可能です。公証人や司法書士が意思確認を行いますので、完全な判断能力喪失前の早期相談が不可欠です。
「亡くなった後の話」ではなく、「急なケガや入院で本人が困らないための準備」として伝えるのが効果的です。第三者の専門家を交えた家族会議として設定することをおすすめします。
✔親の口座は「死亡」「認知症」「急病入院」などの理由で凍結され、介護費や葬儀費の立替負担が発生する
✔凍結トラブルを防ぐには、親が元気なうちに「家族信託」や「代理人登録」などの生前対策を行うことが確実
✔「親の老後安心」を主語にして早めに家族で話し合い、専門家のワンストップ窓口を活用する
親が健康で意志を伝えられる「今」こそが、家族のお金と絆を守る生前対策を実行できる唯一のタイミングです。
「親の介護費や口座の管理が心配」「実家や遺産相続のトラブルを未然に防ぎたい」など、相続・不動産・法律の専門チームが窓口ひとつで丁寧にお応えします。